PSD2 pentru contabili: cum poți prelua automat extrasele bancare ale clienților
Directiva europeană PSD2 (Payment Services Directive 2) nu este doar o reglementare tehnică pentru bănci, ci un motor de eficiență major pentru orice firmă din România care vrea să scape de corvoada reconcilierii manuale. În esență, această reglementare obligă instituțiile financiare să permită accesul securizat la datele bancare către terți autorizați, facilitând astfel integrarea directă între contul de business și o aplicație CRM sau un program de contabilitate.
Potrivit datelor Eurostat, adopția soluțiilor de tip Open Banking în rândul IMM-urilor din Uniunea Europeană a crescut cu 40% în ultimii doi ani, pe măsură ce companiile caută metode de a optimiza fluxul de numerar. Pentru un contabil din București sau un antreprenor din Cluj, PSD2 înseamnă că nu mai trebuie să aștepte finalul de lună pentru a primi extrasele pe e-mail sau WhatsApp. Datele circulă fluid, securizat și, cel mai important, automat.
Ce este PSD2 și cum schimbă relația dintre bancă și contabilitate?
La bază, PSD2 este cadrul legal care a dat naștere conceptului de "Open Banking". Înainte de această directivă, datele tale financiare erau "închise" în interfața de internet banking a băncii. Dacă doreai să introduci plățile într-un software CRM pentru a vedea care clienți au plătit facturile, trebuia să descarci fișiere manual și să le imporți.
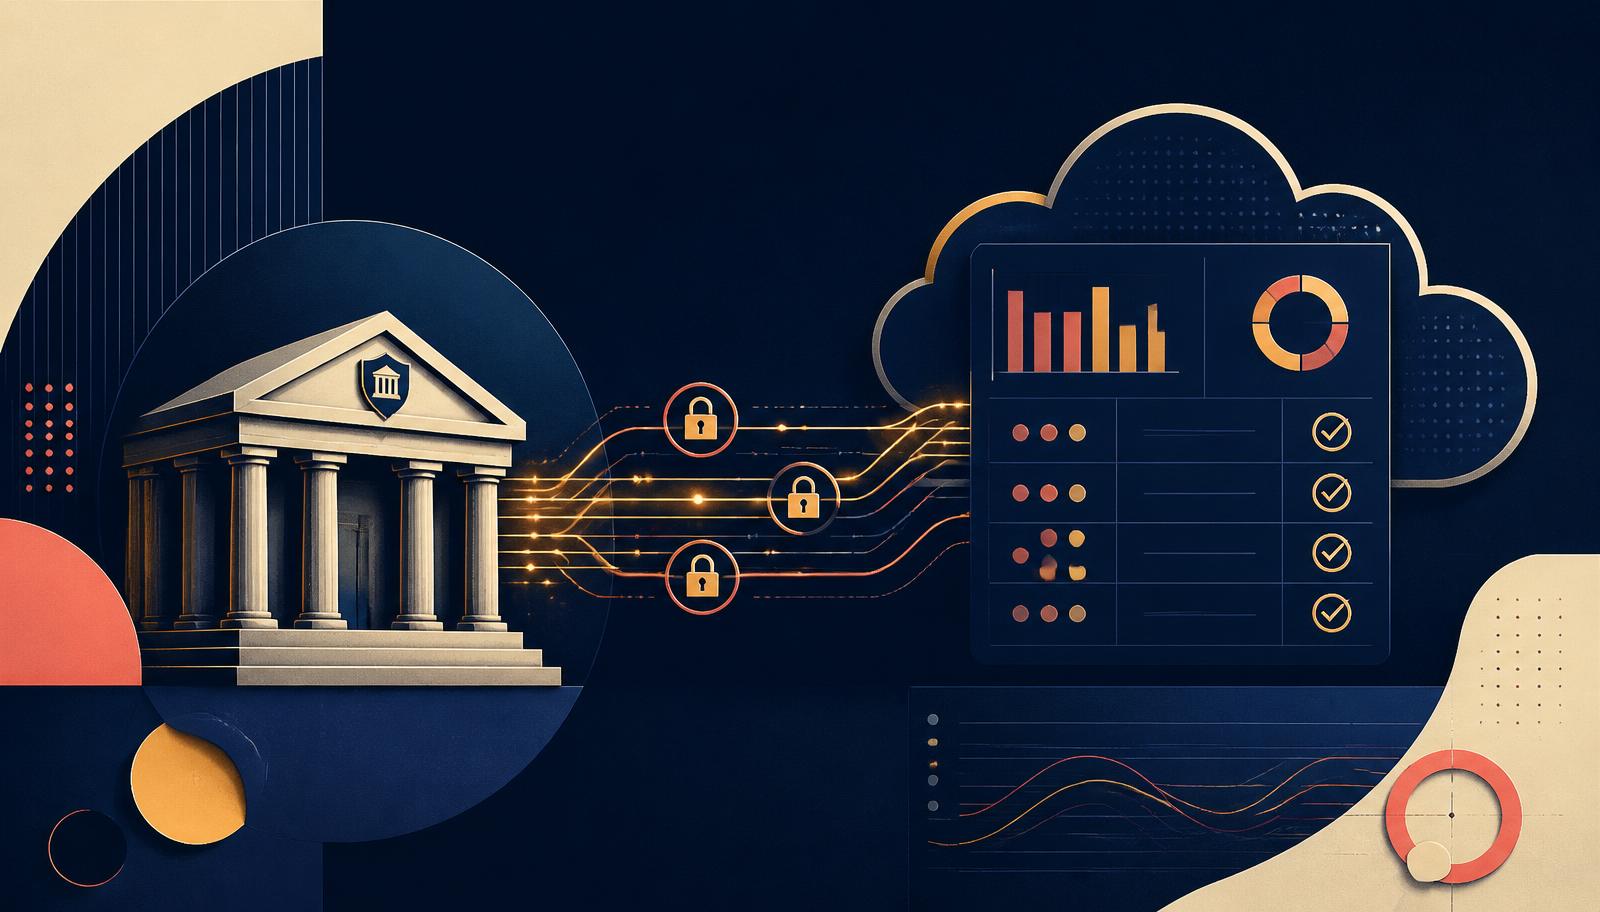
Astăzi, prin interfețe de programare a aplicațiilor (API), un sistem CRM modern se poate "așeza" peste contul bancar. Rezultatul? O vizibilitate instantanee asupra încasărilor. Nu mai vorbim despre o simplă reglementare, ci despre un instrument CRM de control financiar care permite echipei de vânzări să vadă în timp real dacă un contract a fost activat prin plata avansului.
"Digitalizarea funcției financiare nu mai este opțională. Integrarea fluxurilor bancare prin standarde precum PSD2 reduce timpul de procesare a tranzacțiilor cu până la 15 ore pe lună pentru un IMM mediu." - conform unui raport McKinsey privind automatizarea în afaceri.
Cum funcționează preluarea automată a extraselor prin PSD2?
Procesul este surprinzător de simplu pentru utilizatorul final, deși în spate se află protocoale stricte de securitate. Totul începe cu acordarea consimțământului. Antreprenorul autorizează soluția CRM sau platforma de contabilitate să "citească" tranzacțiile pentru o perioadă determinată (de regulă 90 sau 180 de zile, conform normelor de securitate).
Odată stabilită conexiunea, fluxul funcționează astfel:
- Sincronizare programată: La intervale regulate (zilnic sau de câteva ori pe zi), sistemul interoghează banca prin protocolul PSD2.
- Importul datelor: Tranzacțiile noi (încasări și plăți) sunt aduse automat în dashboard.
- Potrivirea inteligentă: Dacă ai o factură emisă de 1.000 RON către "Clientul X", iar în extras apare o încasare similară, un management relații clienți inteligent va marca factura ca plătită.
Această automatizare este vitală pentru firmele care emit sute de facturi lunar și care utilizează sisteme precum crm-cloud.ro/e-factura pentru a rămâne în conformitate cu cerințele ANAF.
Pentru cine este utilă integrarea bancară bazată pe PSD2?
Nu trebuie să fii o corporație pentru a beneficia de acest sistem. De fapt, cu cât echipa este mai mică, cu atât timpul economisit prin PSD2 este mai valoros. Iată trei profiluri de utilizatori din România:
- Contabilul extern: Primește datele gata structurate, fără să mai sune clientul pentru "extrasul ăla de pe contul de Revolut Business".
- Managerul de vânzări (Maria, Head of Sales): Într-o firmă de distribuție din Iași, Maria nu mai trebuie să întrebe la contabilitate "A intrat plata pentru clientul din Bacău?". Ea vede direct în platforma CRM statusul plății și poate elibera marfa imediat.
- Antreprenorul (Fondatorul): Are un tablou de bord (cash-flow) actualizat la zi, direct pe telefon, corelând datele din PSD2 cu cheltuielile operaționale.
Tabel: Compararea metodelor de gestionare a extraselor bancare
| Caracteristică | Metoda Manuală (Clasică) | Metoda Automată (PSD2) |
|---|---|---|
| Sursa datelor | Descărcare manuală fișiere PDF/CSV | Conexiune API directă cu banca |
| Frecvența actualizării | Săptămânal sau lunar | În timp real / Zilnic |
| Risc de eroare | Ridicat (omisiuni, dublări) | Aproape zero (date brute din bancă) |
| Efort echipă | 2-4 ore pe săptămână | 5 minute pentru configurare inițială |
| Vizibilitate Cash-flow | Retrospectivă | Predictivă și actuală |
Ce beneficii aduce PSD2 pentru fluxul de lucru în România?
Implementarea tehnologiei PSD2 într-un context local aduce avantaje specifice pieței noastre. De exemplu, integrarea cu un software CRM care "vorbește" limba română și înțelege specificul ANAF poate face diferența între haos și ordine.
1. Eliminarea erorilor de tastare
Când un operator introduce manual sumele din extras în sistem, cifrele pot fi inversate. Prin PSD2, datele sunt preluate exact așa cum apar în registrul băncii. Aceasta este o componentă esențială a oricărui sistem CRM care se respectă.
2. Îmbunătățirea relației cu clienții
Nimic nu este mai neplăcut decât să trimiți o notificare de plată unui client care a achitat deja factura acum două zile. O aplicație CRM conectată prin PSD2 previne aceste situații stânjenitoare, deoarece plata este vizibilă imediat ce a fost procesată de bancă.
3. Integrarea cu e-Factura și ERP-uri locale
În România, corelarea încasărilor prin PSD2 cu sistemul e-Factura este marele pas spre digitalizare totală. Odată ce extrasul este preluat, acesta poate fi exportat către soluții de contabilitate precum SAGA, WinMentor sau Smartbill, asigurând o punte de date între front-office și back-office. Poți explora mai multe despre aceste fluxuri pe crm-cloud.ro.
Cum alegi o soluție CRM care suportă sincronizarea bancară?
Nu toate programele de gestiune sunt create egal. Când cauți o soluție CRM, asigură-te că aceasta respectă standardele de securitate impuse de PSD2. Iată câteva criterii de selecție:
- Securitate: Platforma trebuie să utilizeze furnizori de servicii de informare cu privire la conturi (AISP) autorizați de autoritățile bancare (cum este BNR în România).
- Acoperire bancară: Verifică dacă programul se conectează cu băncile principale din România (Banca Transilvania, BCR, BRD, ING, Raiffeisen) și cu fintech-uri precum Revolut.
- Ușurința în utilizare: Procesul de autorizare a accesului la datele PSD2 ar trebui să fie la fel de simplu ca o logare cu FaceID sau scanarea unui cod QR.
- Suport local: În cazul unor discrepanțe, este vital să poți vorbi cu cineva în limba română care înțelege cum funcționează un extras bancar local.
Pentru echipele care doresc un proces simplificat, o platformă CRM cu suport RO poate fi puntea necesară între departamentul de vânzări și cel financiar.
Ce greșesc echipele când aud de PSD2 și automatizare?
Cea mai mare greșeală este rezistența la schimbare bazată pe mituri legate de securitate. Mulți antreprenori se tem că, prin PSD2, "softul le poate lua banii din cont". În realitate, pentru contabilitate se folosesc servicii de citire (Read-only), care nu permit inițierea de plăți, ci doar vizualizarea istoricului tranzacțiilor.
O altă greșeală este ignorarea potențialului de analiză. Odată ce ai toate datele prin PSD2 în propriul instrument CRM, poți genera rapoarte de profitabilitate pe client mult mai precise. Poți vedea nu doar cât ai facturat, ci cât de repede plătește fiecare partener (Days Sales Outstanding - DSO).
Pașii implementării PSD2 în fluxul contabil
- Evaluarea nevoilor: Determină câte conturi bancare trebuie monitorizate.
- Alegerea platformei: Optează pentru un management relații clienți care oferă modul de integrare bancară.
- Configurarea conexiunii: Loghează-te în interfața securizată a băncii și oferă permisiunea de citire.
- Definirea regulilor de automatizare: Configurează sistemul să recunoască automat furnizorii și clienții recurenți.
- Instruirea echipei: Explică-le colegilor cum să folosească datele din PSD2 pentru a nu mai solicita rapoarte manuale.
Conform unui studiu Capterra, companiile care automatizează colectarea datelor financiare raportează o creștere a satisfacției angajaților cu 30%, deoarece aceștia scapă de sarcinile repetitive și plictisitoare.
În concluzie, implementarea tehnologiei PSD2 nu este doar o fiță tehnologică, ci o necesitate pentru orice afacere care vrea să rămână competitivă în România. Prin conectarea băncii cu un software CRM, transformi datele brute în informații acționabile, oferind echipei tale claritatea de care are nevoie pentru a crește vânzările și a gestiona corect resursele. Este timpul să lași extrasele tipărite în trecut și să îmbrățișezi viitorul Open Banking prin intermediul unui sistem CRM performant.
Fie că ești un start-up la început de drum sau o firmă cu istoric, integrarea PSD2 îți va oferi acea "singură sursă de adevăr" (single source of truth) atât de necesară într-o economie digitală rapidă. Explorează beneficiile unei astfel de integrări și vezi cum poți eficientiza relația cu banca și contabilitatea chiar de astăzi.